Au départ à la retraite, un salarié du privé peut toucher une somme versée par son employeur. Ce n’est pas le cas partout, ni pour tout le monde.
On se demande alors si cette somme est due, combien elle vaut et ce qu’il en reste après impôts. Conditions, calcul, fiscalité : trois points à clarifier avant de signer.
Ce que recouvre la prime de départ à la retraite
Indemnité de fin de carrière (IFC)
Dans le privé, la « prime de départ à la retraite » est le nom courant de l’indemnité de départ à la retraite. L’employeur la verse au salarié à la fin du contrat : on l’appelle aussi indemnité de fin de carrière (IFC).
Le nom prête à confusion : ce n’est pas un bonus. Elle ne se confond pas avec la pension, que la caisse verse après la liquidation des droits. Le Code du travail l’encadre, départ volontaire comme mise à la retraite.
Minimum légal et accord collectif
Le minimum légal n’est pas toujours le montant final. Une convention collective ou un accord d’entreprise peut prévoir mieux, et beaucoup de salariés l’ignorent.
Prenons la convention des gardiens, concierges et employés d’immeubles (IDCC 1043). Pour la catégorie B, elle prévoit un cinquième de mois par année, plus que le barème légal, avec des majorations au-delà de 7 et de 19 ans.
Il vaut donc la peine de vérifier la convention avant de chiffrer son départ, car elle peut changer le montant nettement.
Qui peut la toucher, et à quelles conditions
Départ volontaire du salarié
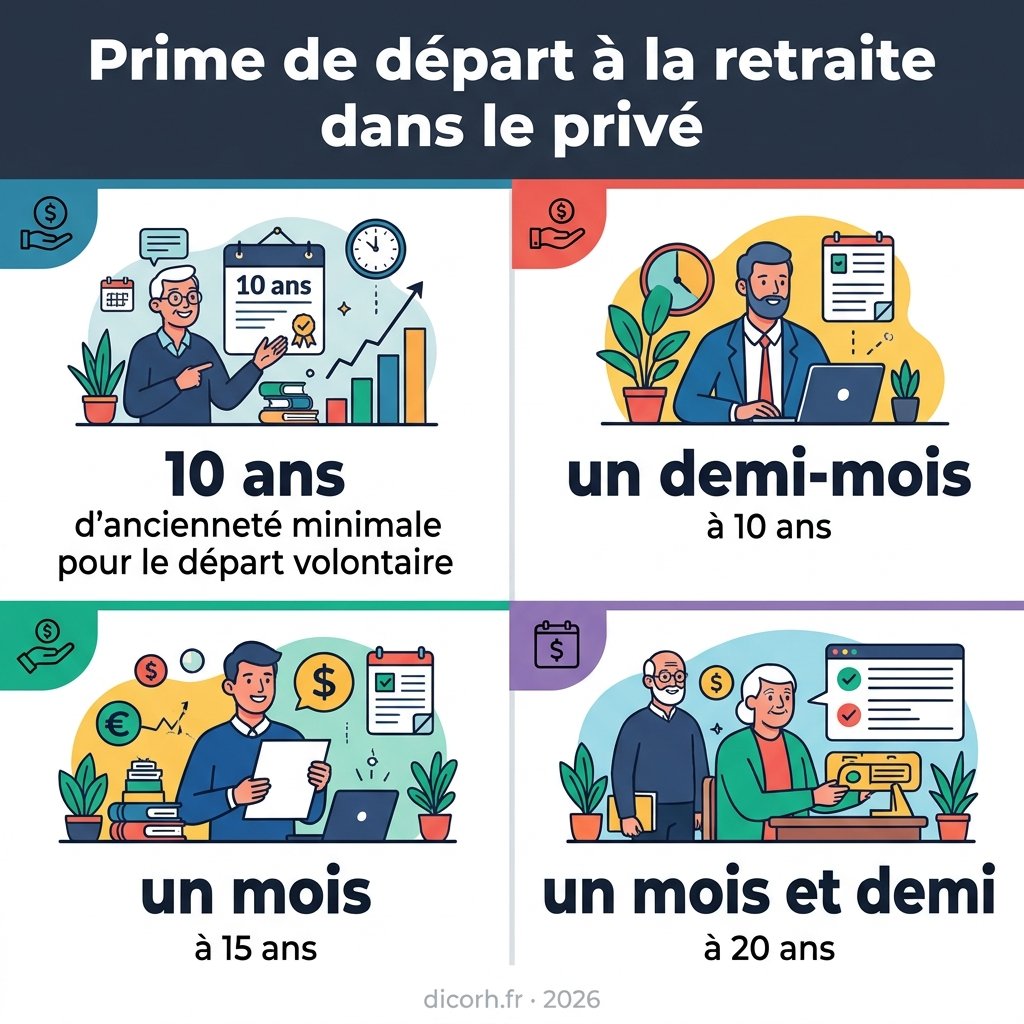
Le départ volontaire donne droit au minimum légal à partir de 10 ans d’ancienneté. L’indemnité ne se touche qu’une fois, et la durée compte jusqu’à la fin effective du contrat, préavis compris.
Le préavis dure autant qu’en cas de licenciement, et le salarié doit l’effectuer. Même dispensé, il compte dans l’ancienneté.
Un mois de plus ou de moins peut donc faire passer le salarié sous ou au-dessus des 10 ans. Avant de signer, il vaut mieux refaire le décompte, préavis compris.
Mise à la retraite par l’employeur
Lorsque l’employeur veut mettre un salarié à la retraite, l’âge du salarié change ce qui est possible :
- À partir de 70 ans, l’employeur peut mettre le salarié à la retraite d’office, c’est-à-dire sans son accord.
- Entre 67 et 69 ans, il peut proposer la mise à la retraite en interrogeant le salarié chaque année jusqu’à ses 69 ans ; il doit obtenir son accord, et le salarié peut refuser.
- Dans les deux cas, la mise à la retraite ouvre droit à un préavis, dont la durée est celle du préavis prévu en cas de licenciement.
Combien elle représente et comment elle se calcule
Départ volontaire : barème en mois de salaire
Le salaire de référence retenu est le plus avantageux entre deux calculs : un douzième du brut des 12 derniers mois, ou un tiers du brut des 3 derniers mois.
Une prime annuelle de 550 € ne compte que pour 137,50 € dans le calcul du tiers des 3 mois.
Le barème légal part d’un demi-mois à 10 ans, passe à un mois à 15 ans, un mois et demi à 20 ans et deux mois à 30 ans. Avant de partir, comparer les deux calculs vaut le coup.
Mise à la retraite : calcul par année d’ancienneté
Pour une mise à la retraite, le minimum légal correspond à l’indemnité légale de licenciement : le calcul se fait année par année, et le taux change à partir de la 11e année.
| Critère | Les 10 premières années | À partir de la 11e année |
|---|---|---|
| Minimum par année d’ancienneté | un quart de mois de salaire | un tiers de mois de salaire |
| Année incomplète | prorata des mois complets | prorata des mois complets |
| Période à temps partiel | prorata de la durée passée sous chaque quotité | prorata de la durée passée sous chaque quotité |
Un exemple de calcul pas à pas
Prenons un salarié qui gagne 3 000 € brut par mois et qui a 25 ans d’ancienneté complète. Le montant change beaucoup selon qu’il démissionne pour partir ou que l’employeur le met à la retraite.
En départ volontaire, le minimum légal est de 1,5 mois de salaire : 3 000 € × 1,5 = 4 500 € brut.
En mise à la retraite, il est de 2,5 mois pour les 10 premières années, puis de 5 mois pour les 15 suivantes. Le calcul donne (10 × ¼ + 15 × ⅓) × 3 000 € = 22 500 € brut.
Un écart de 18 000 € brut pour le même salaire, ce n’est pas un détail. Avant de signer quoi que ce soit, il faut donc savoir quelle voie l’employeur propose.
Ce qu’il reste après impôt et cotisations
Hors plan de sauvegarde de l’emploi, un départ volontaire est imposable en totalité. Il subit aussi les cotisations de Sécurité sociale, la CSG et la CRDS, donc il reste moins que le brut.
Pour une mise à la retraite, l’indemnité échappe aux cotisations de Sécurité sociale, à la CSG et à la CRDS tant qu’elle ne dépasse pas 10 plafonds annuels de la Sécurité sociale (PASS) ; au-delà de ce seuil, la totalité de l’indemnité y est soumise.
Côté impôt, le plafond d’exonération applicable dépend du régime légal retenu et des limites fixées par le Code général des impôts ; il convient de se référer aux règles en vigueur selon chaque situation. Le brut seul ne dit pas grand-chose : c’est le net qui compte, et il faut le chiffrer avant de signer.
Les erreurs qui faussent le montant
Le premier piège consiste à retenir le salaire des 12 derniers mois sans comparer.
On le confronte au tiers des 3 derniers mois et on garde le plus favorable. Une prime annuelle ne compte que pour sa part sur ces 3 mois.
Pour une mise à la retraite, l’ancienneté court jusqu’à la fin du préavis, et non jusqu’à la date de la lettre. Le temps partiel se compte au prorata de sa durée.
Il ne faut pas confondre cette indemnité avec la pension : elle se verse une seule fois, par l’employeur. Pour les étapes, voyez l’entretien préalable au licenciement.
Un chiffre annoncé sans ces vérifications est à prendre avec précaution.
Fonctionnaires, artisans et commerçants
Fonction publique
Un fonctionnaire ne touche pas d’indemnité de départ à la retraite. Les règles du Code du travail sur ce sujet ne s’appliquent pas à la fonction publique.
Il existe pourtant un complément indemnitaire annuel (CIA), versé chaque année selon les règles de la collectivité ou de l’administration employeuse.
Ça surprend souvent, mais le CIA se perçoit pendant la carrière, pas au moment de partir. Pour savoir s’il s’applique, il faut interroger le service RH de la collectivité.
Artisans et commerçants
Un artisan ou un commerçant indépendant ne touche pas cette indemnité, car il n’est pas salarié.
Il peut demander l’accompagnement au départ à la retraite (ADR), une aide de l’action sociale réservée aux retraités indépendants aux revenus modestes qui ont du mal à payer leurs cotisations.
Le dossier se dépose à l’Urssaf après téléchargement du formulaire en ligne, puis une commission locale décide selon la situation. Pour un indépendant aux revenus serrés, tenter la démarche vaut mieux que renoncer d’avance.
L’indemnité de fin de carrière est un droit du salarié du privé, pas un cadeau de l’employeur. Son montant dépend du mode de départ, de la convention collective et du salaire de référence.
Avant de signer, il faut refaire le calcul, préavis compris, et regarder le net, pas seulement le brut.
Foire aux questions
Quel est le délai pour réclamer la prime de départ à la retraite ?
Les actions relatives au paiement du salaire se prescrivent en principe par trois ans ; le délai applicable à une indemnité de rupture peut toutefois différer selon la nature de la demande formulée. Il est conseillé de consulter un conseiller en droit du travail dès que le départ est envisagé. Une demande tardive peut coûter cher, donc mieux vaut poser la question tôt.
La prime de départ à la retraite est-elle due en cas de rupture conventionnelle ?
Non, la prime de départ à la retraite n’est pas due en cas de rupture conventionnelle.
Cette rupture ne correspond ni à un départ volontaire à la retraite, ni à une mise à la retraite. Seuls ces deux cas ouvrent droit à la prime.
Quels documents demander à l’employeur pour vérifier le calcul de l’indemnité ?
Pour vérifier le calcul, on demande à l’employeur le détail de l’ancienneté retenue, du salaire de référence, des primes intégrées et du barème appliqué.
On réclame aussi le bulletin de paie de fin de contrat. Avec ces éléments, on refait le calcul, préavis compris.