L’essentiel à retenir : dès le 1er janvier 2025, la mise en place d’un dispositif de partage de la valeur devient obligatoire pour les entreprises de 11 à 49 salariés ayant réalisé un bénéfice net fiscal d’au moins 1 % de leur chiffre d’affaires pendant trois exercices consécutifs. Ce levier stratégique permet d’octroyer jusqu’à 6 000 € exonérés de cotisations sociales via un accord d’intéressement, optimisant ainsi votre performance sociale et fiscale.
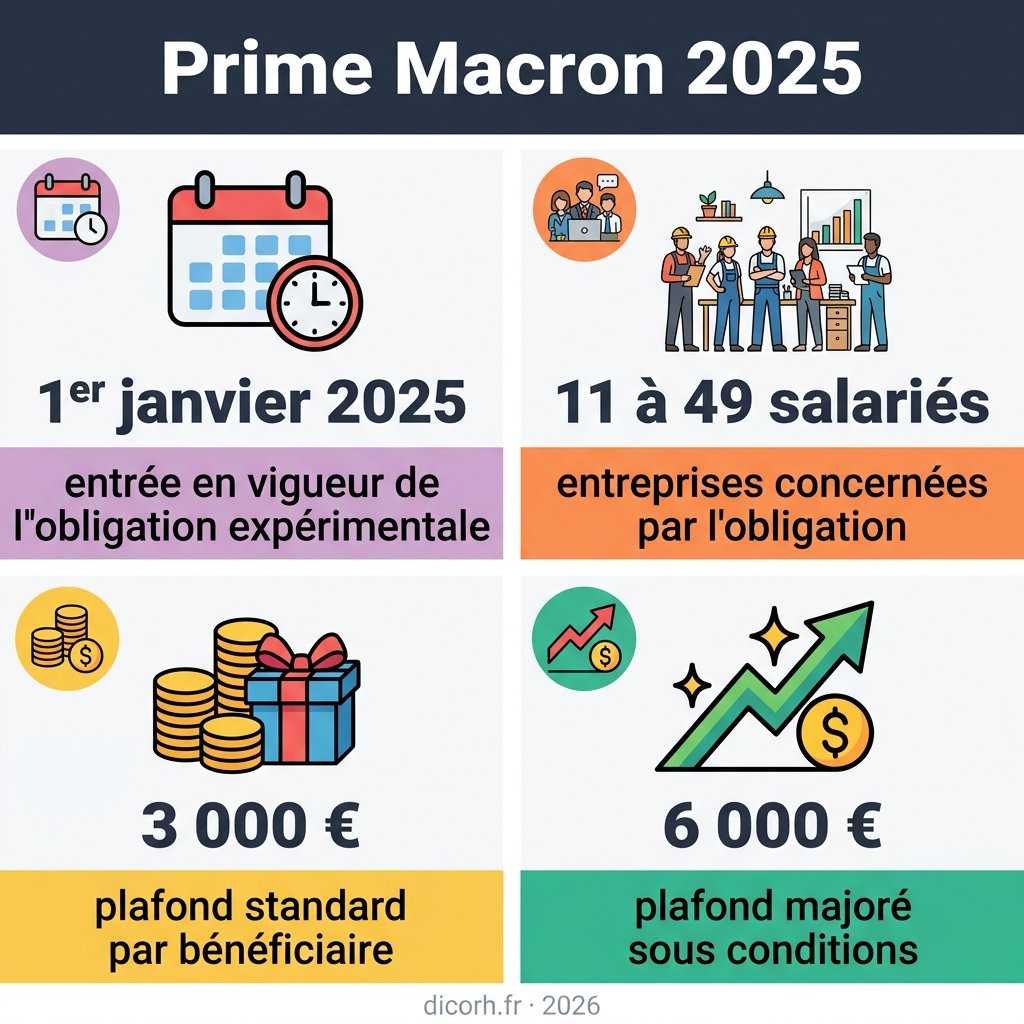
Le partage de la valeur franchit un cap structurel dès le 1er janvier 2025 avec l’entrée en vigueur d’une obligation expérimentale pour les entreprises de 11 à 49 salariés. Ce dispositif impose désormais aux structures réalisant des bénéfices réguliers de choisir entre la participation, l’intéressement ou le versement d’une prime de partage de la valeur.
Pourtant, naviguer entre les seuils d’exonération et les nouvelles contraintes de bénéfice net fiscal peut s’avérer complexe pour votre gestion sociale. Nous allons faire le point sur les modalités de la prime macron 2025 afin d’optimiser votre stratégie de rémunération tout en garantissant votre conformité réglementaire.
Fonctionnement de la prime Macron 2025 : le cadre légal
La prime Macron 2025, ou Prime de Partage de la Valeur (PPV), demeure facultative, sauf pour les sociétés de 11 à 49 salariés réalisant des bénéfices réguliers. Elle autorise le versement de 3 000 € ou 6 000 € exonérés de cotisations sociales.
Cette souplesse réglementaire favorise une large palette d’acteurs économiques, des PME aux grands groupes.
Quels employeurs et salariés peuvent en bénéficier ?
Toutes les entreprises de droit privé peuvent mobiliser ce dispositif. Les EPIC et les associations employeuses sont également concernées. Le secteur d’activité n’influe aucunement sur l’éligibilité légale de la structure.
Les apprentis, souvent en rémunération d’apprenti, et les intérimaires y ont droit. Leur statut, même en sous contrat d’intérim, garantit les mêmes avantages que le CDI.
Le salarié doit être lié à l’entreprise par un contrat de travail à la date de référence pour être éligible à la prime. Le respect de cette date sécurise le droit à la prime.
Comment instaurer la PPV dans votre structure ?
Le dialogue social reste le pilier de cette mise en œuvre. Vous pouvez privilégier un accord d’entreprise ou de groupe. Cette négociation avec les délégués syndicaux valorise votre politique de rémunération globale.
La décision unilatérale de l’employeur (DUE) constitue une alternative simplifiée. Il vous suffit d’informer préalablement votre Comité Social et Économique (CSE) avant toute application.
Le formalisme administratif garantit la validité juridique de votre démarche :
- Dépôt sur la plateforme TéléAccords
- Information individuelle des salariés
- Conservation du document de DUE
Plafonds d’exonération et avantages fiscaux en 2025
Après avoir cadré les modalités juridiques, il est temps de se pencher sur le nerf de la guerre : le gain financier réel.
Distinction entre les limites de 3 000 € et 6 000 €
Le plafond standard s’élève à 3 000 € par bénéficiaire et par an. C’est le montant maximal exonéré de cotisations sociales. Au-delà, le surplus subit le régime classique des salaires.
Pour atteindre 6 000 €, votre entreprise doit impérativement avoir mis en œuvre un accord d’intéressement ou un dispositif de participation. Cette majoration récompense les entreprises qui s’engagent dans le partage durable des profits. C’est un levier puissant pour booster le pouvoir d’achat sans alourdir vos charges patronales.
Notez que le cumul avec d’autres primes est possible sous conditions. Un arbitrage sur le salaire de DRH permet souvent d’optimiser ces enveloppes globales de rémunération.
Régime social selon l’effectif et le niveau de salaire
Le seuil des 3 SMIC annuels est déterminant pour l’exonération d’impôt sur le revenu dans les entreprises de moins de 50 salariés. En dessous, le salarié ne paie pas d’impôt sur le revenu sur cette prime. C’est un avantage net très appréciable.
| Taille entreprise | Salaire < 3 SMIC | Salaire > 3 SMIC | Forfait social |
|---|---|---|---|
| Moins de 50 salariés | Exonération totale (sociale et IR) | Exonération sociale, IR dû | Non applicable |
| 50 salariés et plus | Exonération sociale, IR dû | Exonération sociale, IR dû | 20 % applicable |
| Cas particulier 2025 | Maintien exonération (PPV 2024-2026) | Soumis CSG/CRDS et IR | Selon accord d’intéressement |
Pour les entreprises de plus de 50 salariés, le régime est moins favorable. La CSG et la CRDS s’appliquent systématiquement. Le forfait social peut aussi être exigé selon les cas.
Comment moduler le versement selon vos critères ?
Si les plafonds sont fixés par la loi, vous gardez la main sur la répartition individuelle de cette enveloppe.
Paramètres de variation du montant individuel
Vous pouvez moduler la prime selon des critères objectifs. L’ancienneté ou le niveau de classification sont souvent utilisés. Cela permet de valoriser la fidélité de vos collaborateurs les plus anciens.
La durée de présence effective est aussi un paramètre valable. Attention toutefois à ne pas discriminer. La loi impose une neutralité absolue concernant les congés maternité ou paternité.
Un mauvais calcul pourrait générer des tensions inutiles au sein de vos équipes. Il convient donc de réussir un entretien de recadrage managérial si les règles de modulation sont mal perçues.
Règles de fractionnement et déclaration DSN
Le versement peut être fractionné au cours de l’année civile. Cependant, la loi limite cela à une fois par trimestre. C’est une souplesse de trésorerie intéressante pour votre entreprise. Veillez à bien respecter ce calendrier pour éviter tout redressement.
La rigueur administrative est votre meilleure alliée ici. Une bonne gestion de la paie en entreprise prévient les erreurs lors du versement de la prime macron 2025.
N’oubliez pas les mentions obligatoires sur le bulletin de paie. La prime doit apparaître clairement. Sa déclaration via la DSN est indispensable pour le suivi des exonérations.
Obligations nouvelles et optimisation de l’épargne
Au-delà du simple versement, la prime macron 2025 s’intègre désormais dans une stratégie plus large de partage de la valeur.
Le cas spécifique des entreprises de 11 à 49 salariés
Une nouveauté majeure concerne les petites structures. En cas de bénéfices exceptionnels, le partage devient obligatoire. C’est une avancée sociale notable pour les salariés des PME françaises.
Vous devez définir ce qu’est un bénéfice exceptionnel dans votre accord. Les critères doivent être clairs et chiffrés. Cela évite toute ambiguïté lors de la clôture des comptes annuels.
- Seuil d’effectif calculé sur 12 mois
- Obligation liée au résultat net fiscal
- Possibilité d’abonder un plan d’épargne
Arbitrer entre prime immédiate et plan d’épargne salariale
Le salarié peut choisir de placer sa prime sur un PEE ou un PER. Ce choix permet de conserver l’exonération d’impôt sur le revenu. C’est une stratégie d’épargne long terme très efficace.
L’entreprise peut également décider d’un abondement supplémentaire. Cela renforce l’attractivité de votre marque employeur. À l’horizon 2027, le régime fiscal pourrait encore évoluer vers plus de convergence. Anticipez ces changements dès aujourd’hui pour optimiser votre politique de rémunération variable.
Consultez notre guide sur le financement du bilan de compétences. Ces dispositifs complètent votre gestion RH.
Dès 2025, la mise en place d’un dispositif de partage de la valeur devient impérative pour les PME de 11 à 49 salariés ayant réalisé un bénéfice net fiscal d’au moins 1 % de leur chiffre d’affaires pendant trois exercices consécutifs. Optimisez dès maintenant le versement de cette prime de partage de la valeur pour transformer vos résultats en levier de fidélisation durable. Sécurisez vos exonérations fiscales avant le terme des dispositifs expérimentaux.
FAQ
Quelles sont les conditions d’attribution de la Prime de Partage de la Valeur en 2025 ?
Dès le 1er janvier 2025, le versement d’un dispositif de partage de la valeur devient impératif pour les entreprises employant entre 11 et 49 salariés, sous réserve qu’elles aient dégagé un bénéfice net fiscal d’au moins 1 % de leur chiffre d’affaires durant trois exercices consécutifs. Pour les structures de moins de 11 collaborateurs ou celles ne satisfaisant pas à ces critères de profitabilité, l’attribution de la Prime de Partage de la Valeur (PPV) demeure une faculté laissée à la discrétion de l’employeur.
L’éligibilité s’étend à l’ensemble des salariés liés par un contrat de travail à la date de référence, incluant les CDI, CDD, apprentis et intérimaires. Il convient de souligner que le montant peut être modulé selon des critères objectifs tels que la rémunération, l’ancienneté ou la durée de présence effective, sans toutefois que ces paramètres ne revêtent un caractère discriminatoire.
Quel est le montant maximal exonéré pour la prime Macron en 2025 ?
Le plafond standard d’exonération des cotisations sociales est fixé à 3 000 € par bénéficiaire et par année civile. Cette limite peut être portée à 6 000 € si votre organisation a mis en œuvre un accord d’intéressement ou de participation, valorisant ainsi les structures engagées dans une redistribution pérenne de la performance économique.
Sur le plan fiscal, l’exonération totale d’impôt sur le revenu est maintenue jusqu’au 31 décembre 2026 pour les salariés des entreprises de moins de 50 personnes dont la rémunération est inférieure à trois fois le SMIC annuel. Au-delà de ces seuils ou pour les effectifs plus importants, la prime demeure soumise à l’impôt et à la CSG-CRDS, sauf en cas d’affectation vers un plan d’épargne salariale.
Comment s’opère le versement et la déclaration de cette prime ?
La mise en place de la PPV requiert soit un accord d’entreprise, soit une décision unilatérale de l’employeur (DUE) après consultation préalable du Comité Social et Économique (CSE). Le versement peut être fractionné, dans la limite d’une occurrence par trimestre, offrant ainsi une souplesse de gestion pour votre trésorerie tout en garantissant un complément de revenu régulier pour vos équipes.
Sur le plan administratif, la prime doit impérativement figurer sur une ligne distincte du bulletin de paie et faire l’objet d’une déclaration via la DSN. Cette rigueur déclarative est la condition sine qua non pour sécuriser vos exonérations et éviter tout risque de requalification par les organismes de recouvrement.
Est-il possible de placer la prime sur un plan d’épargne salariale ?
Les bénéficiaires disposent de la faculté d’affecter tout ou partie de leur prime vers un PEE ou un PER d’entreprise. Cette option stratégique permet au salarié de conserver l’exonération d’impôt sur le revenu, tout en bénéficiant éventuellement d’un abondement de l’employeur pour renforcer l’attractivité de la marque employeur.
Vous avez l’obligation d’informer vos collaborateurs de cette possibilité dans un délai imparti, généralement de 15 jours calendaires. À défaut de manifestation de leur part, les sommes sont versées directement sur leur compte bancaire, perdant ainsi le bénéfice de l’avantage fiscal lié au blocage de l’épargne.