En France, il n’existe pas un seul âge de départ à la retraite. Il dépend de la date de naissance, de la durée des cotisations et, dans certains cas, de la santé.
Ces règles s’appliquent différemment selon que l’on vise l’âge légal, le taux plein ou un départ anticipé.
Qu’est-ce que l’âge de départ à la retraite ?
L’âge légal dépend de la date de naissance, fixé par l’article L. 161-17-2 du Code de la sécurité sociale. Le taux plein n’est pas un âge, c’est un calcul sans réduction.
À 67 ans, la retraite de base est au taux plein, même avec des trimestres manquants. Attention, le montant peut rester réduit si la durée d’assurance est incomplète.
La retraite de base se calcule en trimestres et en salaire annuel moyen. La retraite complémentaire Agirc-Arrco, elle, se calcule en points, et ces points ne suivent pas les mêmes règles.
On peut avoir tous ses trimestres pour la base et une complémentaire modeste si peu de points ont été acquis. Vérifier les deux relevés séparément reste la seule façon d’éviter une mauvaise surprise.
Ce que change la suspension de la réforme
Le relèvement de l’âge légal et de la durée d’assurance suit le calendrier fixé par le texte officiel applicable.
Selon le tableau officiel, l’âge légal est de 62 ans pour les personnes nées entre 1958 et 1960, et la durée requise atteint 172 trimestres pour celles nées à partir de 1969.
Avant la suspension, le seuil de 64 ans commençait à la génération 1969. L’écart est modeste au regard des discussions qui ont précédé. Vérifier son relevé de carrière avant de fixer une date permet d’éviter les erreurs de calcul.
À quel âge partir selon l’année de naissance ?
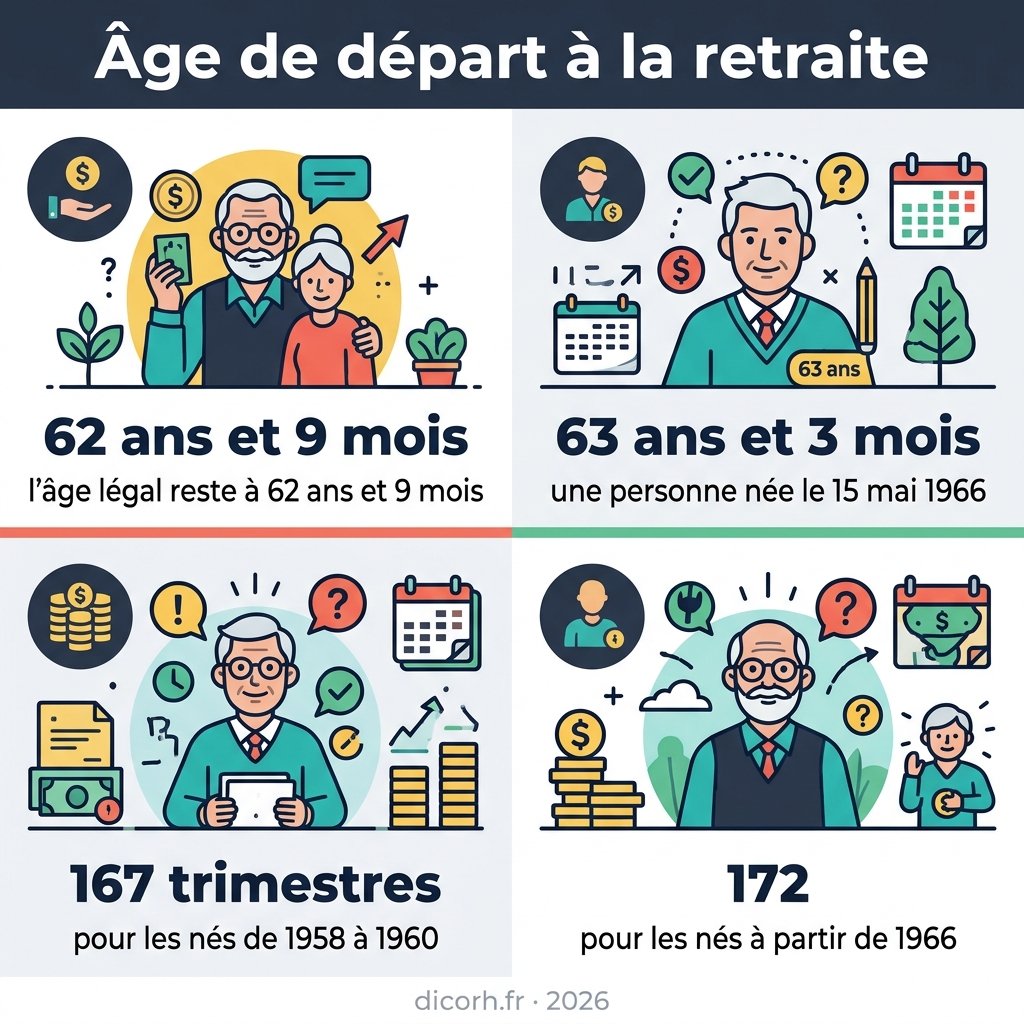
La ligne qui compte est la date où l’on atteint l’âge légal. Une personne née le 15 mai 1966 l’atteint le 15 août 2029, à 63 ans et 3 mois.
Comme cet anniversaire n’est pas le 1er, le départ commence au 1er septembre 2029. Ce mois d’écart surprend : vérifier cette date tôt évite les mauvaises surprises.
La grille se lit à partir de la date de naissance exacte, qui détermine la ligne applicable.
| Critère | Nés de 1958 à 1960 | Nés en 1966 | Nés en 1969 ou après |
|---|---|---|---|
| Âge légal de départ | 62 ans | 63 ans et 3 mois | 64 ans |
| Mois en plus qu’à 62 ans | 0 | 15 | 24 |
| Date de naissance | 1958 à 1960 | 1966 | 1969 ou après |
Combien de trimestres pour le taux plein ?
Le taux plein suppose, avant 67 ans, d’avoir la durée requise de sa génération, tous régimes de base confondus.
Cette durée monte à chaque génération : 167 trimestres pour les nés de 1958 à 1960, 172 pour les nés à partir de 1966.
Le compte se fait sur tous les régimes, pas seulement sur le dernier employeur, et cela surprend souvent.
Chaque trimestre manquant entraîne une réduction du taux de la retraite de base, dans la limite prévue par la réglementation. L’impact réel sur le montant de la pension ne se réduit pas à un calcul automatique : il dépend aussi du salaire annuel moyen, de la durée d’assurance et de la retraite complémentaire.
Le taux plein ne signifie pas carrière complète : il suffit d’atteindre la durée requise. Sous ce seuil, chaque trimestre manquant coûte cher. Un trimestre de plus au travail évite souvent une pension réduite.
Partir avant l’âge légal, dans quels cas ?
Carrière longue
La carrière longue permet de partir avant l’âge légal si l’on a commencé à travailler avant 16, 18, 20 ou 21 ans et si l’on a assez de trimestres cotisés. Le nombre requis dépend de sa génération.
Pour la condition d’âge, il faut 5 trimestres avant la fin de l’année de ses 16, 18, 20 ou 21 ans, ou 4 si l’on est né au dernier trimestre. Les trimestres assimilés comptent également, dans certaines limites.
Handicap
Un départ dès 55 ans est possible avec une incapacité permanente d’au moins 50 %, à condition de justifier également d’un nombre minimal de trimestres d’assurance cotisés, tous régimes confondus.
La reconnaissance demande de la patience : il faut vérifier les périodes reconnues et les justificatifs auprès de la caisse. Monter ce dossier bien avant la date visée évite les retards.
Incapacité ou inaptitude
Deux situations liées à la santé permettent de partir plus tôt, et il ne faut pas les confondre :
- L’inaptitude au travail reconnue ouvre une retraite à taux plein dès 62 ans, quel que soit le nombre de trimestres ; le taux d’incapacité permanente d’au moins 50 % concerne quant à lui notamment le cas d’invalidité.
- Un accident du travail ou une maladie professionnelle peut ouvrir une retraite anticipée, selon le taux d’incapacité retenu.
- Dans les deux cas, la reconnaissance passe par la caisse de retraite, qui examine le dossier avant de se prononcer.
Fixer sa date de départ : les démarches
Avant de déposer la demande, on vérifie son relevé dans le compte retraite, rubrique « Ma carrière ». Un trimestre manquant fausse la date et le montant.
À partir de 55 ans, une correction se demande en ligne avec FranceConnect. Le service « Mon estimation retraite » donne l’âge possible et le montant des pensions. Faire ces contrôles avant tout calcul évite les erreurs.
Avant de fixer la date, on consulte la prime de départ retraite privé et on suit ces étapes :
- Déposer la demande au moins 5 mois avant la date souhaitée.
- Joindre les justificatifs demandés, en documents numérisés ou photos.
- Choisir un premier jour de mois, sans date antérieure au dépôt.
- Prévenir l’employeur, en respectant le préavis.
Les erreurs qui retardent ou réduisent la pension
Confondre l’âge légal, l’âge du taux plein et 67 ans coûte cher.
Partir à l’âge légal ne suffit pas toujours pour le taux plein : sans la durée requise, la décote fait tomber le taux de 50 % à 37,5 % au maximum.
Calculer les deux dates avant de fixer la sienne permet d’éviter cette erreur.
Quelques oublis font perdre des trimestres ou des points :
- Les périodes de chômage indemnisé : 50 jours valent un trimestre, dans la limite de 4 par an.
- Une activité absente du relevé : elle se corrige sur « Ma carrière », puis « Corriger ma carrière », à partir de 55 ans.
- La retraite Agirc-Arrco : elle dépend des points et de leur valeur, pas des trimestres.
Tout part de la date de naissance, qui fixe l’âge légal. La durée cotisée décide du taux, et la santé ouvre un départ plus tôt dans certains cas. Ces notions ne se confondent pas.
La première action à mener : comparer son relevé de carrière à ses années travaillées. Une période absente se corrige avant la demande, sinon la date et le montant sont faussés. Ensuite, simuler plusieurs scénarios de départ permet de choisir la date qui optimise le montant de la pension.
Foire aux questions
Comment calculer le montant de sa retraite de salarié du privé ?
La retraite de base se calcule ainsi : on multiplie le salaire annuel moyen par le taux, puis par le rapport entre les trimestres acquis et les trimestres requis. À ce montant s’ajoute la retraite complémentaire Agirc-Arrco, calculée en points.
La retraite est-elle obligatoire à 70 ans ?
Non, la retraite n’est pas obligatoire à 70 ans, ce qui surprend souvent. En revanche, pour un salarié du secteur privé, l’employeur peut, à 70 ans, le mettre à la retraite d’office selon des règles spécifiques, sans que cela constitue une obligation générale de départ à la retraite.
Avant cet âge, cette mise à la retraite par l’employeur est soumise à des conditions.
Quels régimes complémentaires s’ajoutent à la retraite de base ?
Un salarié du privé a une retraite complémentaire Agirc-Arrco, qui s’ajoute à la retraite de base. D’autres activités ouvrent des droits auprès d’autres caisses complémentaires, selon les cotisations versées.
Pour savoir quelles caisses comptent dans son cas, il faut vérifier son relevé dans « Ma carrière ».
Peut-on cumuler une activité avec sa retraite ?
Oui, le cumul emploi-retraite existe : on peut reprendre une activité tout en touchant sa pension. Ses conditions dépendent de la situation et du régime auquel on a cotisé, donc il faut les vérifier avant de reprendre un emploi.